

 Trang Chủ
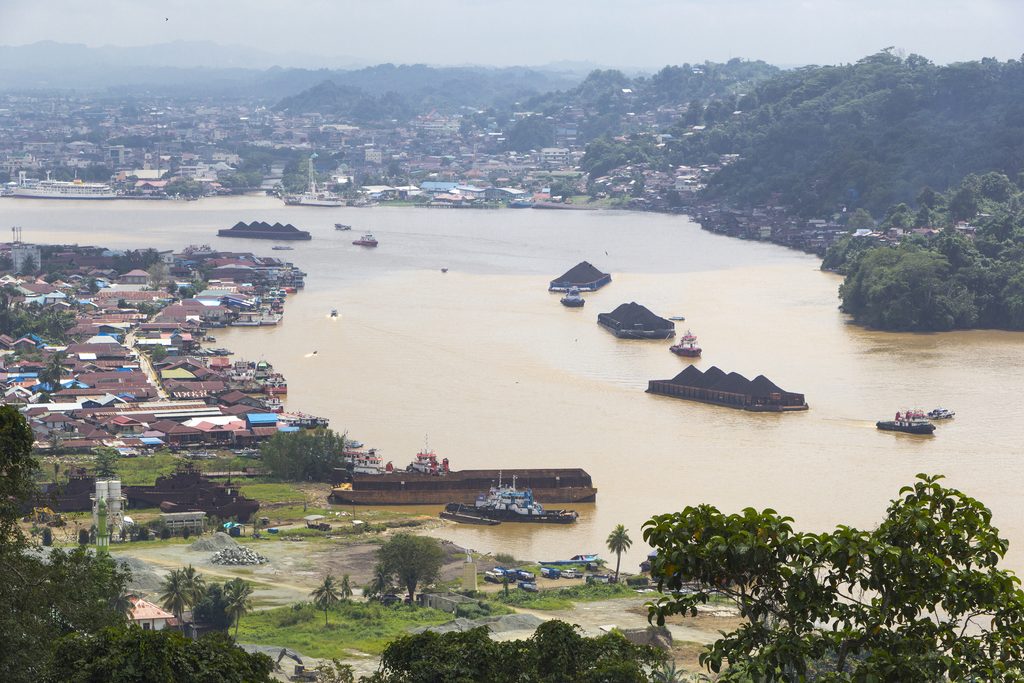
Mực nước xuống thấp tại các tuyến sông ở Kalimantan đang gây khó khăn cho hoạt động vận chuyển than bằng sà lan, tạo thêm một rủi ro logistics đối với thị trường năng lượng châu Á. Khi các ngành sản xuất trong khu vực ngày càng phụ thuộc vào nguồn điện ổn định, một vấn đề tưởng như mang tính địa phương có thể nhanh chóng trở thành biến số đối với chuỗi cung ứng rộng hơn.
Indonesia đang đối mặt với một dạng rủi ro ngày càng đáng chú ý trong chuỗi cung ứng than: không phải thiếu tài nguyên dưới lòng đất, mà là khó đưa than từ các mỏ đến cảng xuất khẩu.
Tại Kalimantan, nơi tập trung phần lớn hoạt động khai thác than của Indonesia, mực nước thấp trên một số tuyến sông đã làm hạn chế khả năng vận hành của sà lan. Theo Hiệp hội Khai thác Than Indonesia, khi mực nước giảm, độ sâu khai thác của sà lan phải được hạn chế, khiến tàu không thể chở đủ tải. Hệ quả là tốc độ vận chuyển giảm, chi phí logistics tăng và lượng than có thể bị dồn tại khu vực khai thác hoặc các điểm trung chuyển.
Hiệp hội Giới chủ Indonesia ước tính riêng những hạn chế trên sông Barito có thể ảnh hưởng đến khoảng 3,9 triệu tấn than được vận chuyển mỗi tháng. Con số này không đồng nghĩa với việc toàn bộ lượng than sẽ mất khỏi thị trường, nhưng cho thấy quy mô của điểm nghẽn logistics nếu điều kiện thủy văn tiếp tục xấu đi.
Khi một con sông trở thành điểm nghẽn của chuỗi cung ứng
Indonesia hiện vẫn là quốc gia xuất khẩu than nhiệt điện lớn nhất thế giới. Theo Cơ quan Năng lượng Quốc tế, nước này xuất khẩu khoảng 517 triệu tấn than nhiệt điện trong năm 2025 và dự kiến lượng xuất khẩu năm 2026 tiếp tục giảm do nhiều yếu tố, trong đó có chính sách sản lượng và diễn biến nhu cầu quốc tế.
Điểm đáng chú ý là một phần đáng kể hoạt động vận chuyển than tại Kalimantan phụ thuộc vào hệ thống sông trước khi hàng hóa được đưa ra các cảng biển. Điều này tạo ra một mắt xích mà các nhà máy điện ở nước nhập khẩu khó có thể nhìn thấy trực tiếp khi đánh giá an ninh nguồn cung.
Mực nước thấp không nhất thiết làm mất nguồn than, nhưng có thể làm giảm tốc độ luân chuyển hàng hóa. Khi sà lan phải giảm tải, cần nhiều chuyến hơn để vận chuyển cùng một khối lượng. Nếu tình trạng kéo dài, thời gian giao hàng có thể tăng, lượng tồn kho tại mỏ và cảng thay đổi, trong khi người mua phải tính đến các nguồn thay thế.
Gita Maharyani, Giám đốc điều hành Hiệp hội Khai thác Than Indonesia, cho rằng điều kiện logistics tại Indonesia có thể ảnh hưởng đến tâm lý thị trường nhưng không phải yếu tố duy nhất quyết định giá than. Giá vẫn chịu tác động đồng thời từ cung cầu toàn cầu và nhiều yếu tố thị trường khác.
Nhận định này có ý nghĩa quan trọng bởi nó cho thấy rủi ro hiện nay cần được nhìn dưới góc độ độ tin cậy của chuỗi cung ứng, thay vì đơn giản coi đây là một cú sốc giá than.
El Niño làm gia tăng sức ép lên hệ thống sông
Các dữ liệu khí tượng cho thấy năm 2026 đang xuất hiện điều kiện khô hạn đáng chú ý tại Indonesia. Cơ quan Khí tượng, Khí hậu và Địa vật lý Indonesia (BMKG) cho biết nhiều khu vực trải qua mùa khô dưới mức bình thường, trong đó một phần đáng kể các vùng mùa vụ được dự báo có mùa khô kéo dài hơn. Lượng mưa cao hơn dự kiến mới bắt đầu xuất hiện trở lại ở nhiều khu vực từ khoảng tháng 10 đến tháng 11.
Một báo cáo khác của BMKG cho thấy trong giai đoạn đầu tháng 8, khoảng 80,77% diện tích Indonesia được ghi nhận có lượng mưa ở mức thấp, trong khi khoảng 76,3% khu vực có lượng mưa thấp hơn mức bình thường.
Đối với hoạt động khai thác và xuất khẩu than tại Kalimantan, đây là yếu tố đặc biệt đáng quan tâm bởi các tuyến vận tải đường sông không chỉ phụ thuộc vào lượng nước tại một thời điểm mà còn phụ thuộc vào khả năng duy trì dòng chảy trong cả mùa khô.
Các nghiên cứu thủy văn trước đây về vùng đất ngập nước Mahakam cũng cho thấy khu vực này có khả năng xuất hiện những giai đoạn hạn thủy văn kéo dài, trong một số trường hợp có thể lên tới 13 tháng. Đây là kết quả nghiên cứu về đặc điểm thủy văn dài hạn chứ không phải dự báo rằng đợt hạn hiện tại chắc chắn sẽ kéo dài 13 tháng.
Sự khác biệt này rất quan trọng khi đánh giá rủi ro. Một đợt khô hạn ngắn có thể chỉ gây ra chi phí logistics cao hơn, trong khi một chu kỳ thiếu nước kéo dài có thể buộc doanh nghiệp phải thay đổi cách vận chuyển, mức tồn kho và thậm chí cấu trúc hợp đồng cung ứng.
Rủi ro năng lượng đang chuyển từ “nguồn nhiên liệu” sang “hạ tầng vận chuyển”
Đây có thể là bài học lớn hơn đối với thị trường năng lượng châu Á.
Trong nhiều năm, an ninh năng lượng thường được đánh giá thông qua câu hỏi quốc gia đó có đủ than, khí đốt hoặc dầu hay không. Tuy nhiên, những gián đoạn gần đây cho thấy nguồn tài nguyên chỉ là một phần của bài toán.
Một hệ thống năng lượng còn phụ thuộc vào cảng biển, đường sắt, đường bộ, sông ngòi, kho dự trữ, tàu vận tải và khả năng thay thế nhà cung cấp.
Indonesia từng tạo ra một cú sốc tương tự đối với thị trường than châu Á vào đầu năm 2026 khi hoạt động xuất khẩu giao ngay bị tạm dừng trong bối cảnh chính sách sản lượng thay đổi. Reuters khi đó ghi nhận những lo ngại tại các thị trường phụ thuộc vào than Indonesia, trong đó có Philippines, Bangladesh, Việt Nam và Malaysia.
Điều này cho thấy các rủi ro chính sách và rủi ro khí hậu có thể tác động theo những cơ chế khác nhau nhưng cùng tạo ra một kết quả: làm giảm khả năng dự đoán của nguồn cung.
Việt Nam và các trung tâm sản xuất mới nổi cần đặc biệt lưu ý
Tác động đối với Việt Nam không chỉ nằm ở giá than.
Theo IEA, nhu cầu than nhập khẩu của Việt Nam được dự báo tiếp tục tăng trong năm 2026, trong bối cảnh nhu cầu điện tăng nhanh hơn nguồn cung than trong nước.
Trong khi đó, Đông Nam Á đang trở thành một trong những khu vực thu hút mạnh dòng vốn sản xuất mới. Báo cáo Đầu tư ASEAN 2025 cho thấy vốn FDI vào lĩnh vực sản xuất của ASEAN tăng 147% trong năm 2024, lên khoảng 44 tỷ USD, với các ngành như ô tô, điện tử và bán dẫn nằm trong nhóm hưởng lợi lớn.
Điều này khiến bài toán năng lượng trở nên quan trọng hơn đối với năng lực cạnh tranh công nghiệp.
Một nhà máy điện tử, bán dẫn, cơ khí chính xác hoặc sản xuất vật liệu không chỉ cần điện với giá cạnh tranh mà còn cần điện ổn định. Một sự gián đoạn kéo dài có thể làm tăng chi phí vận hành, ảnh hưởng tiến độ giao hàng và làm giảm độ tin cậy của cả chuỗi cung ứng.
Vì vậy, rủi ro từ một con sông ở Kalimantan cuối cùng có thể xuất hiện dưới dạng chi phí điện, chi phí logistics hoặc rủi ro giao hàng tại một nhà máy ở một quốc gia khác.
Năng lượng tái tạo và lưu trữ đang thay đổi cách nhìn về an ninh năng lượng
Một trong những phản ứng quan trọng trước các rủi ro trên là giảm sự phụ thuộc vào một nguồn nhiên liệu hoặc một tuyến vận chuyển duy nhất.
Ấn Độ đang cung cấp một ví dụ đáng chú ý. Trong một cuộc đấu giá điện tái tạo có lưu trữ gần đây, các nhà phát triển được yêu cầu cung cấp nguồn điện có đặc tính vận hành tương tự nguồn điện nhiệt. Các mức giá trúng thầu nằm quanh 5,25 đến 5,26 rupee/kWh và được cố định trong 25 năm. Nhóm nghiên cứu của Amol Phadke, Nikit Abhyankar và Umed Paliwal cho rằng kết quả này tạo ra một mốc tham chiếu mới cho điện tái tạo kết hợp lưu trữ có khả năng cung cấp điện ổn định.
Tuy nhiên, giới nghiên cứu cũng lưu ý rằng không nên đánh đồng mọi dự án điện mặt trời và pin với điện nền truyền thống. Một phân tích của Centre for Social and Economic Progress cho thấy chi phí có thể thay đổi đáng kể tùy yêu cầu về thời gian cung cấp điện và mức độ “firm” mà hợp đồng yêu cầu.
Điều đó cho thấy xu hướng chuyển dịch không đơn giản là thay than bằng mặt trời. Bài toán thực tế là xây dựng một hệ thống gồm nhiều nguồn điện, lưu trữ, lưới truyền tải và cơ chế điều độ đủ linh hoạt để giảm sự phụ thuộc vào một điểm nghẽn duy nhất.
Thái Lan cũng đang đi theo hướng này. Dự thảo PDP 2026 của nước này đặt mục tiêu nâng tỷ trọng năng lượng sạch lên khoảng 50% trong 10 năm đầu và tiếp tục tăng trong các giai đoạn sau, đồng thời nhấn mạnh phát triển lưới điện thông minh và hệ thống lưu trữ năng lượng. Đây là mục tiêu trong dự thảo kế hoạch, không phải mức tỷ trọng đã đạt được hiện nay.
Bài học đối với chuỗi cung ứng kim loại và công nghiệp
Đối với các ngành sử dụng nhiều năng lượng như luyện kim, đúc, cán, tái chế kim loại và sản xuất vật liệu, câu chuyện tại Borneo còn có một tầng ý nghĩa khác.
Giá năng lượng không chỉ ảnh hưởng trực tiếp đến chi phí sản xuất. Nó còn tác động đến chi phí vận chuyển, giá nguyên liệu, tồn kho và khả năng duy trì sản xuất liên tục.
Các doanh nghiệp vì vậy ngày càng phải đánh giá rủi ro theo toàn bộ chuỗi thay vì chỉ theo từng nhà cung cấp. Một nguồn than có giá thấp nhưng phụ thuộc vào một tuyến sông dễ bị ảnh hưởng bởi hạn hán có thể mang lại mức chi phí thực tế khác với con số thể hiện trên hợp đồng.
Tương tự, một nhà máy đặt tại khu vực có nguồn điện phong phú nhưng phụ thuộc vào một tuyến vận tải duy nhất cũng có thể đối mặt với rủi ro tương tự.
Từ góc độ chuỗi cung ứng, điều này đang thúc đẩy một cách tiếp cận mới: không chỉ tìm nguồn cung rẻ hơn mà phải tìm nguồn cung có khả năng chống chịu tốt hơn trước biến động khí hậu, địa chính trị và logistics.
Từ một con sông đến bài toán cạnh tranh công nghiệp của châu Á
Sự cố tại các tuyến sông Kalimantan chưa phải là một cuộc khủng hoảng năng lượng toàn khu vực. Các số liệu hiện có cũng không cho phép kết luận rằng tình trạng này chắc chắn sẽ dẫn tới thiếu điện trên diện rộng ở châu Á.
Nhưng nó cho thấy một vấn đề ngày càng rõ: chuỗi cung ứng năng lượng hiện đại có thể bị tác động bởi những điểm nghẽn nằm rất xa nơi tiêu thụ cuối cùng.
Đối với châu Á, nơi đang đồng thời chứng kiến tăng trưởng nhu cầu điện, mở rộng sản xuất và dịch chuyển chuỗi cung ứng, khả năng chống chịu của hệ thống năng lượng sẽ ngày càng trở thành một yếu tố cạnh tranh công nghiệp.
Theo: Bloomberg và sưu tầm từ internet.
Bài Viết Liên Quan
VMRF và Kitakyushu City trao đổi cơ hội hợp tác trong tái chế và công nghệ môi trường
Dự án xanh, tuần hoàn có thể được hỗ trợ 2% lãi suất vay
Doanh nghiệp Mỹ tìm kiếm “mỏ lithium” từ pin cũ tại Việt Nam
VMRF và Circulate Capital – Training Session về ESG Risk Management
CMRA Annual Convention 2026 tại Ninh Ba: Tái định hình chuỗi giá trị kim loại tái chế trong bối cảnh mới
IBAAS–VFMSTA 2026: Diễn đàn quốc tế về Bauxite, Alumina, Nhôm và Khoáng sản chiến lược tại Việt Nam